ANS Define Teto de 6,06% para Reajuste de Planos Individuais e Familiares: O que Você Precisa Saber
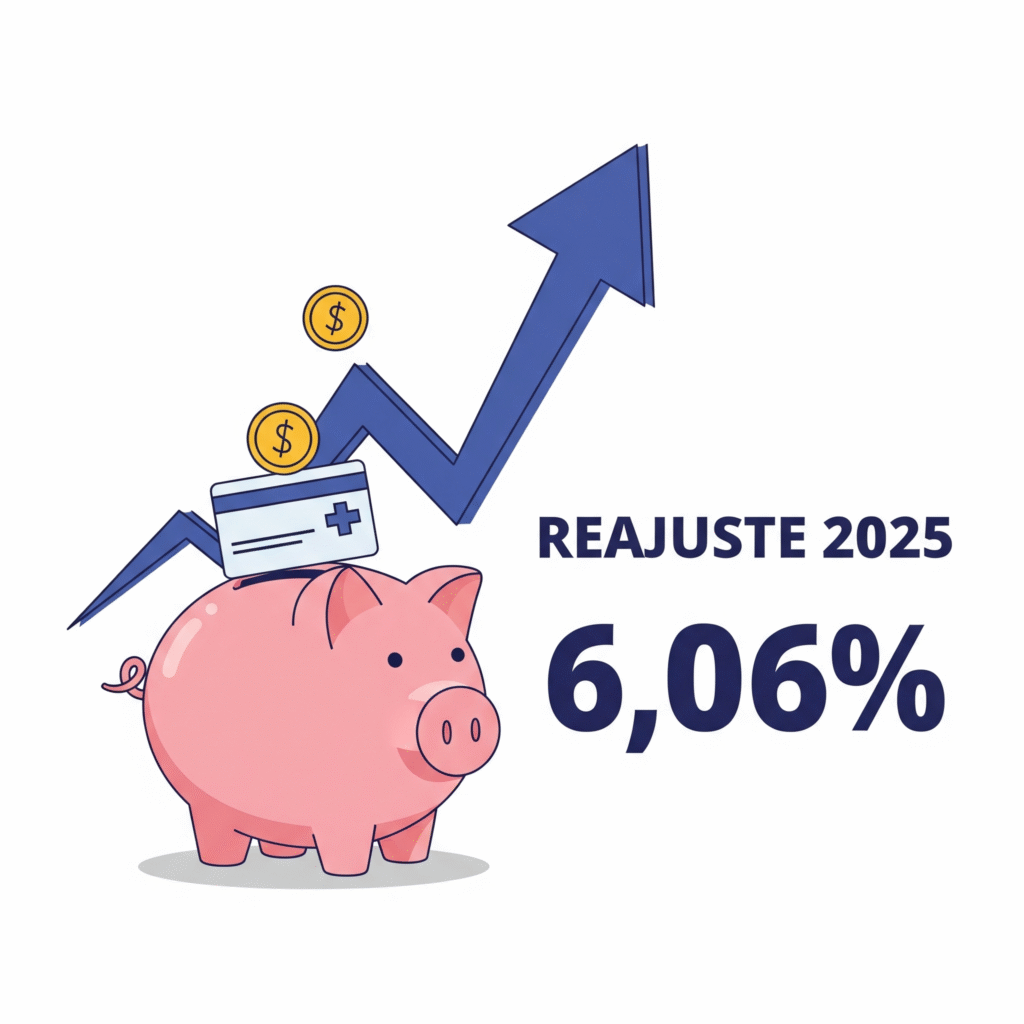
A Agência Nacional de Saúde Suplementar (ANS) anunciou recentemente o teto de reajuste de 6,06% para planos de saúde individuais e familiares em 2025. Esta decisão impacta diretamente milhões de brasileiros que dependem desses planos para acesso a serviços médicos. Neste artigo, o escritório Lamas Ribeiro Dantas Advogados explica os detalhes dessa regulamentação, seus impactos práticos e como os consumidores podem se proteger de abusos. Se você possui plano de saúde individual ou familiar, compreender essas regras é fundamental para garantir seus direitos como beneficiário.
O que Significa o Teto de Reajuste de 6,06%?
O percentual de 6,06% estabelecido pela ANS representa o limite máximo que as operadoras de planos de saúde podem aplicar nos reajustes anuais de contratos individuais e familiares. Esta medida é resultado de cálculos técnicos baseados na Lei nº 9.656/98 e considera diversos fatores econômicos e setoriais.
Fundamento Legal:
A regulamentação está baseada na Lei nº 9.656/98 e nas resoluções normativas da ANS, que estabelecem os critérios para definição dos índices de reajuste anual.
Metodologia de Cálculo:
A ANS utiliza uma fórmula que considera a variação dos custos médico-hospitalares, inflação setorial, frequência de utilização dos serviços e incorporação de novas tecnologias.
Exemplo:
Um plano familiar que custava R$ 1.000,00 mensais em 2024 poderá ter seu valor reajustado para no máximo R$ 1.060,60 em 2025, respeitando o teto estabelecido, no que se refere ao reajuste anual.
Por Que o Reajuste Foi Definido em 6,06%?
Diversos fatores técnicos e econômicos justificam este percentual específico:
Variação dos Custos Médico-Hospitalares:
Aumento nos custos de consultas, exames, procedimentos e internações registrado no setor durante o período de análise.
Inflação Setorial:
Consideração dos índices inflacionários específicos do setor de saúde suplementar, que diferem da inflação geral da economia.
Frequência de Utilização:
Análise do aumento na demanda por serviços médicos pelos beneficiários, incluindo consultas, exames e procedimentos.
Incorporação Tecnológica:
Impacto financeiro de novas tecnologias e tratamentos disponibilizados aos beneficiários.
Quais Planos São Afetados por Esta Regulamentação?
A regulamentação da ANS se aplica especificamente a determinadas modalidades de contrato:
Planos Individuais e Familiares:
Contratos firmados diretamente entre o beneficiário e a operadora, sem intermediação de pessoa jurídica ou entidade coletiva; e contratos que cobrem o titular e seus dependentes legais, também firmados diretamente com a operadora.
Planos Antigos (Lei 9.656/98):
Contratos celebrados antes da Lei 9.656/98 que foram adaptados à legislação atual estão sujeitos aos mesmos limites.
Planos Excluídos:
Planos coletivos empresariais e por adesão não estão sujeitos a esta regulamentação, seguindo regras próprias de reajuste.
Alerta: O Problema dos Planos Falso Coletivos
Uma prática abusiva crescente no mercado são os chamados “planos falso coletivos”. Nesta modalidade, operadoras comercializam planos supostamente coletivos para pessoas físicas através de associações ou entidades criadas especificamente para burlar a regulamentação da ANS.
A Abusividade na Prática:
Pessoas que contratam esses planos acreditando estar adquirindo um produto coletivo legítimo acabam descobrindo que, na realidade, deveriam estar sujeitas aos índices de reajuste da ANS. No entanto, sofrem na prática com índices quase três vezes maiores, que ficaram em torno de 15% a 20% para este ano de 2025.
Como Identificar um Plano Falso Coletivo:
Verifique se existe vínculo real com a entidade contratante, se você paga mensalidade para associação sem benefícios reais; se o plano foi contratado como empresarial, mas foi vinculado ao CNPJ do seu MEI ou da empresa familair; e se os reajustes são muito superiores aos índices da ANS.
Consequências para o Consumidor:
Esta prática resulta em aumentos abusivos que podem tornar o plano impagável, forçando o beneficiário a cancelar a cobertura ou buscar alternativas mais caras.
Perguntas Frequentes
1. O reajuste de 6,06% é obrigatório para todas as operadoras?
Não, este é o teto máximo permitido para os planos individuais e familiares. Operadoras podem aplicar percentuais menores, mas nunca superiores a este limite sem justificativa técnica aprovada pela ANS.
2. Planos empresariais também seguem este índice?
Não, planos coletivos empresariais possuem regras próprias de reajuste, geralmente baseadas em sinistralidade e negociação entre as partes contratantes.
3. Como saber se meu plano é individual ou coletivo?
Verifique no contrato a modalidade especificada e se existe vínculo real com entidade empregadora ou associativa. Em caso de dúvida, consulte diretamente a ANS.
4. Posso cancelar meu plano se discordar do reajuste?
Sim, mas avalie cuidadosamente as consequências, como perda de carências cumpridas e possíveis dificuldades para contratar nova cobertura devido à idade ou condições de saúde.
Por Que Contar com um Advogado Especializado em Direito do Consumidor?
Profissionais especializados em direito do consumidor e saúde suplementar oferecem vantagens decisivas:
Análise Técnica Especializada: Identificação precisa de irregularidades nos reajustes aplicados e avaliação da legalidade dos contratos firmados.
Estratégias Personalizadas: Desde negociações extrajudiciais até ações judiciais complexas, sempre focadas na obtenção dos melhores resultados para o cliente.
Proteção Integral: Acompanhamento completo do caso, desde a análise inicial até a execução de eventuais decisões favoráveis.
Não Deixe que Reajustes Abusivos Comprometam seu Orçamento
O estabelecimento do teto de 6,06% pela ANS representa um avanço na proteção dos consumidores. No entanto, práticas abusivas como os planos falso coletivos continuam prejudicando milhares de brasileiros com reajustes que chegam a 15% ou 20%.
Se você enfrenta reajustes abusivos ou suspeita estar sendo vítima de práticas irregulares:
Documente todos os reajustes recebidos nos últimos anos.
Verifique se seu plano realmente se enquadra na modalidade contratada.
Busque orientação jurídica especializada para avaliar seus direitos.
Entre em contato com um advogado especialista em direito do consumidor e proteja-se de práticas abusivas no setor de saúde suplementar com estratégias juridicamente fundamentadas.
Deixe um comentário