Plano de Saúde “Falso Coletivo”: como identificar e garantir seus direitos?
Muitos beneficiários de planos de saúde coletivos desconhecem que seus contratos podem ser, na prática, planos individuais disfarçados. Essas modalidades, conhecidas como “falsos coletivos” ou “falsos coletivos por adesão”, são usadas por operadoras para aplicar regras abusivas de reajuste e cancelamento.
Neste artigo, o escritório Lamas Ribeiro Dantas Advogados explica como identificar esses planos, suas consequências jurídicas e como recuperar direitos violados. Se você suspeita que seu plano coletivo é irregular, é crucial agir rápido: a reclassificação para plano individual/familiar pode garantir proteções legais essenciais.
O que é um Plano “Falso Coletivo”?
De acordo com a Lei 9.656/1998 e jurisprudência do STJ, um plano é considerado “falso coletivo” quando:
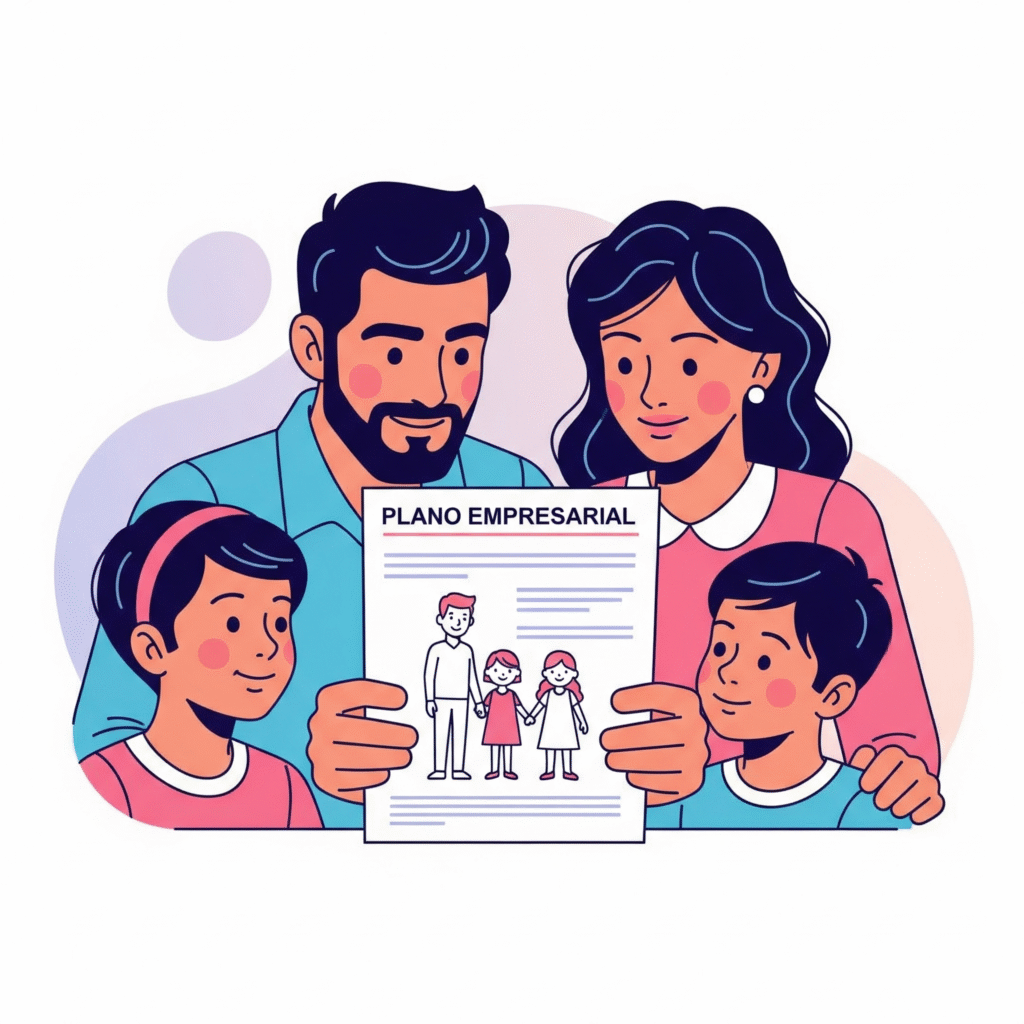
- Falso Coletivo Empresarial (PME)
- Contratado por uma empresa (geralmente de um CNPJ proveniente de um MEI ou Empresa Familiar) para beneficiar apenas um núcleo específico (ex: pai, mãe e filhos).
- A operadora usa a modalidade coletiva para burlar regras rígidas de reajuste e cancelamento de planos individuais.
- Falso Coletivo por Adesão
- Contratado por meio de uma entidade de classe ou associação com a qual o beneficiário não possui vínculo real (ex: sindicato fictício).
- O usuário “adere” ao plano sem ter qualquer relação legítima com a entidade estipulante.
Características comuns:
- Número reduzido de beneficiários (Exemplo: uma família, ou, ainda que não sejam do mesmo núcleo familiar, até 15 pessoas pode se considerar um número reduzido de pessoas).
- Ausência de vínculo empregatício ou associativo real com a empresa/entidade.
Consequências Jurídicas: Equiparação a Plano Individual/Familiar
Quando um plano é reconhecido judicialmente como “falso coletivo”, aplicam-se as regras de planos individuais/familiares. Isso traz vantagens significativas:
1. Reajustes Limitados ao Teto da ANS
- Planos coletivos: Reajustes anuais são calculados por VCMH + sinistralidade, sem limite máximo.
- Falsos coletivos: Equiparados a planos individuais, os reajustes devem seguir o teto anual da ANS.
Direitos do beneficiário:
- Restituição de valores pagos a mais nos últimos 36 meses.
- Redução imediata da mensalidade para o limite legal.
2. Regras de Cancelamento Mais Rígidas
- Planos coletivos: A operadora pode cancelar o contrato após 12 meses, sem justificativa (em grandes grupos), ou com uma motivação idônea (planos coletivos com até 29 vidas).
- Falsos coletivos: Aplicam-se as regras de planos individuais: cancelamento só é permitido por inadimplência ou fraude comprovada.
Exemplo:
Se uma operadora cancelou seu plano “falso coletivo” sem motivação, apenas notificando-o (ou nem isso), a equiparação a um plano individual permite a reativação quase imediata via liminar judicial.
Como Identificar um Plano “Falso Coletivo por Adesão”?
Suspeite se:
- Você aderiu a um plano por meio de uma entidade que não representa sua profissão ou categoria (ex: “Associação de Benefícios Gerais”).
- A entidade estipulante não oferece outros serviços ou vantagens além do plano de saúde.
- A operadora não exige comprovação de vínculo com a entidade (ex: carteirinha de associado).
Se você identificou alguma dessas irregularidades, entre em contato com um advogado especialista. Ações judiciais podem:
- Reclassificar seu plano como individual/familiar.
- Garantir a reativação imediata em caso de cancelamento ilegal.
- Recuperar valores pagos indevidamente.
Como um Advogado Especialista Pode Ajudar?
Advogados com expertise em direito à saúde são essenciais para:
- Comprovar a irregularidade do plano: Análise de contratos e histórico de pagamentos.
- Impedir cancelamentos abusivos: Solicitação de liminares para manter a cobertura.
- Revisar reajustes: Cálculo dos valores devidos e ação para restituição.
- Equiparação judicial: Processos para reconhecimento do plano como “falso coletivo”.
Sua Saúde Não Pode Ser um Jogo das Operadoras
Planos “falsos coletivos” são uma estratégia para burlar a legislação e onerar beneficiários. Se você desconfia que seu plano se enquadra nessa categoria, não espere perder cobertura ou pagar mensalidades exorbitantes. A medida judicial é a forma mais eficaz de garantir a equiparação a plano individual e restabelecer seus direitos.
Entre em contato com um advogado especialista e proteja-se contra abusos. Sua saúde e seu bolso merecem respeito.
Deixe um comentário